Si se convalida el decreto, desde el 1 de diciembre tus estancias de 30 noches o menos llevarán un 10 % de IVA. Simula en un minuto cuánto te costaría y cuánto subir para quedarte igual.
Simulación · pendiente de convalidación
Real Decreto-ley 29/2026, publicado en el BOE el 7 de octubre. Todavía tiene que convalidarlo el Congreso: hasta entonces, esto es una simulación. Actualizado el 21 de octubre de 2026.
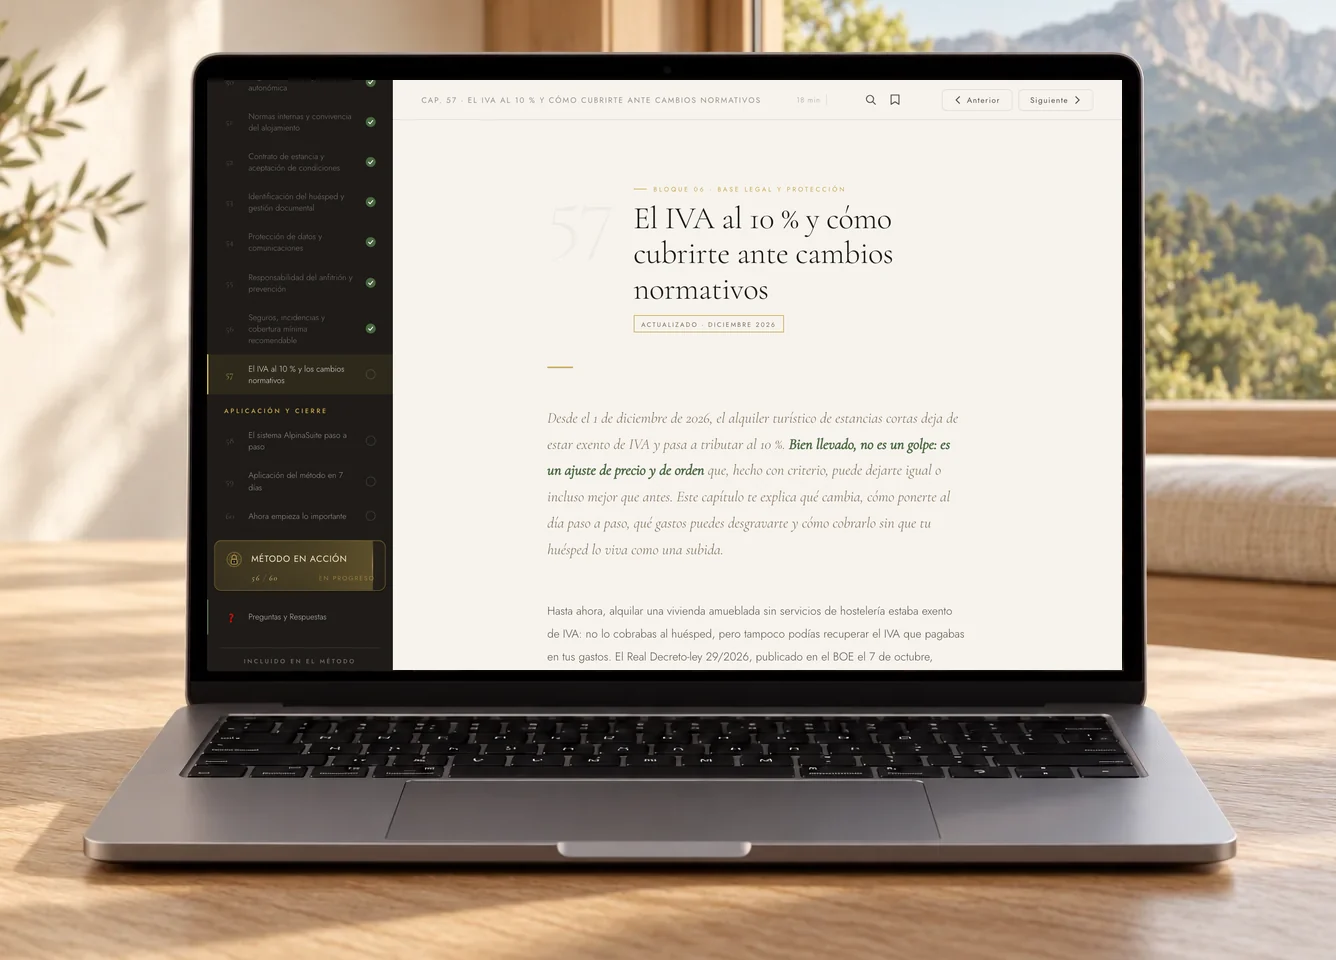
Así queda el capítulo 57 del Método con el IVA. Llega con la actualización, en cuanto se convalide.
Tu cuenta, noche a noche
Escribe tus cifras de hoy y verás dónde iría cada euro de una noche si se aplica el 10 %, y lo que significaría en tu año.
Tus números del año
€
noches
€ al año
Limpieza, lavandería, luz, agua, internet, reposición, mantenimiento, gestoría y mobiliario. El IBI, la comunidad y el seguro no llevan IVA: déjalos fuera.
Dónde vendes
%
Si vendes por varias, pon la media.
Cálculo orientativo, antes del impuesto sobre la renta. El IVA de los gastos se estima al 21 % y solo se recuperaría con factura a tu nombre. Se compara con tu situación de hoy: exento y pagando IVA en la comisión. Tus cifras se quedan en este dispositivo.
Tu noche de 110 €, con el 10 % de IVA
—serían tuyos
—IVA, dentro del precio
—recuperarías del IVA de tus gastos
—lo que de verdad iría a Hacienda
En tu año, el IVA te costaría
—
Para quedarte igual, tendrías que subir
—
El mismo dibujo que la lámina del capítulo 57 del Método, con tus números.
La cifra ya la tienes. Lo que harás con ella estará en el Método.
El Método AlpinaSuite tiene lista su actualización del IVA y la activa el día que el Congreso convalide el decreto: el capítulo 57 explica el alta, el precio y las facturas paso a paso, y las herramientas trabajan con el 10 %. Si lo compras ahora, la recibes incluida. Y si el decreto no se convalida, no tendrás nada que cambiar: seguirás exento y el Método ya está al día con la norma actual. Esto es lo que verás dentro.
Calculadora de Rentabilidad Avanzada
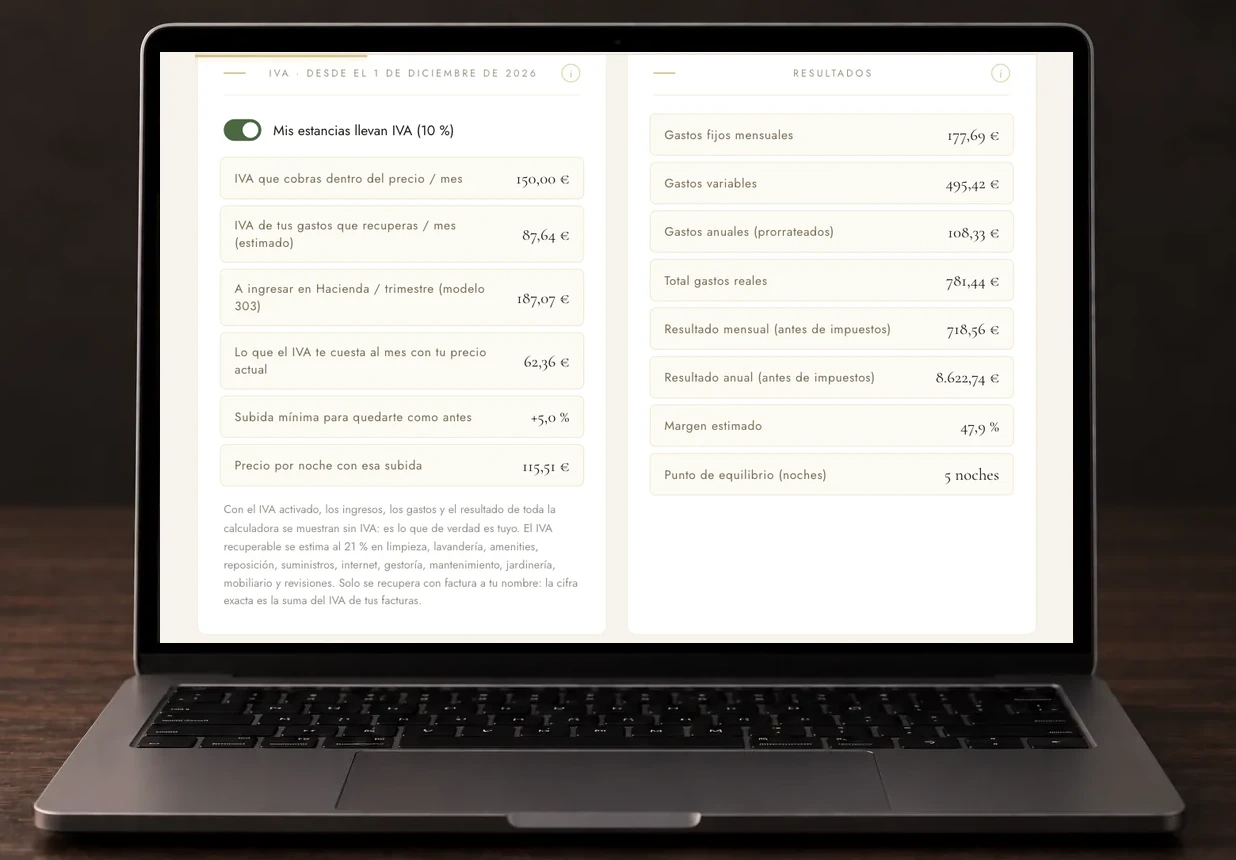
Tu rentabilidad entera, con el IVA
Activa una casilla y toda la calculadora trabaja sin IVA: lo que cobras, lo que recuperas, lo que pagas cada trimestre y tu precio nuevo por noche. Los contratos también salen con su desglose.
60 capítulos y todas las herramientas, con la actualización del IVA incluida.39 € IVA incluido, un solo pago y acceso inmediato. Al comprar aceptas las Condiciones de Contratación.
Si el decreto se convalida: a quién afectaría, cómo se calcularía, qué gastos se recuperarían y qué tendrías que hacer en Hacienda antes de la primera reserva con IVA.
Qué cambiaría y a quién afectaría
Hoy, alquilar una vivienda amueblada sin servicios de hostelería está exento de IVA: no lo cobras, pero tampoco puedes recuperar el que pagas en tus gastos. El Real Decreto-ley 29/2026 cambiaría esa regla: si se convalida, desde el 1 de diciembre de 2026 toda estancia de 30 noches o menos con un mismo huésped tributará al 10 %, la gestiones como particular o como empresa, y desde la primera reserva. El decreto no fija un mínimo de ingresos por debajo del cual te librarías.
Llevaría el 10 %
Pisos turísticos y viviendas de uso turístico
Casas rurales que se alquilan enteras
Estancias de 30 noches o menos
La tarifa de limpieza y los extras
Seguiría exento
Estancias de más de 30 noches
El alquiler de temporada
Habitaciones en tu vivienda habitual
No cambiaría nada
Si ya das servicios de hostelería: ya tributas al 10 %
El decreto se publicó en el BOE el 7 de octubre y está pendiente de convalidación en el Congreso. Si se convalida, el 10 % se aplicaría desde el 1 de diciembre; si no, todo seguiría como hasta ahora.
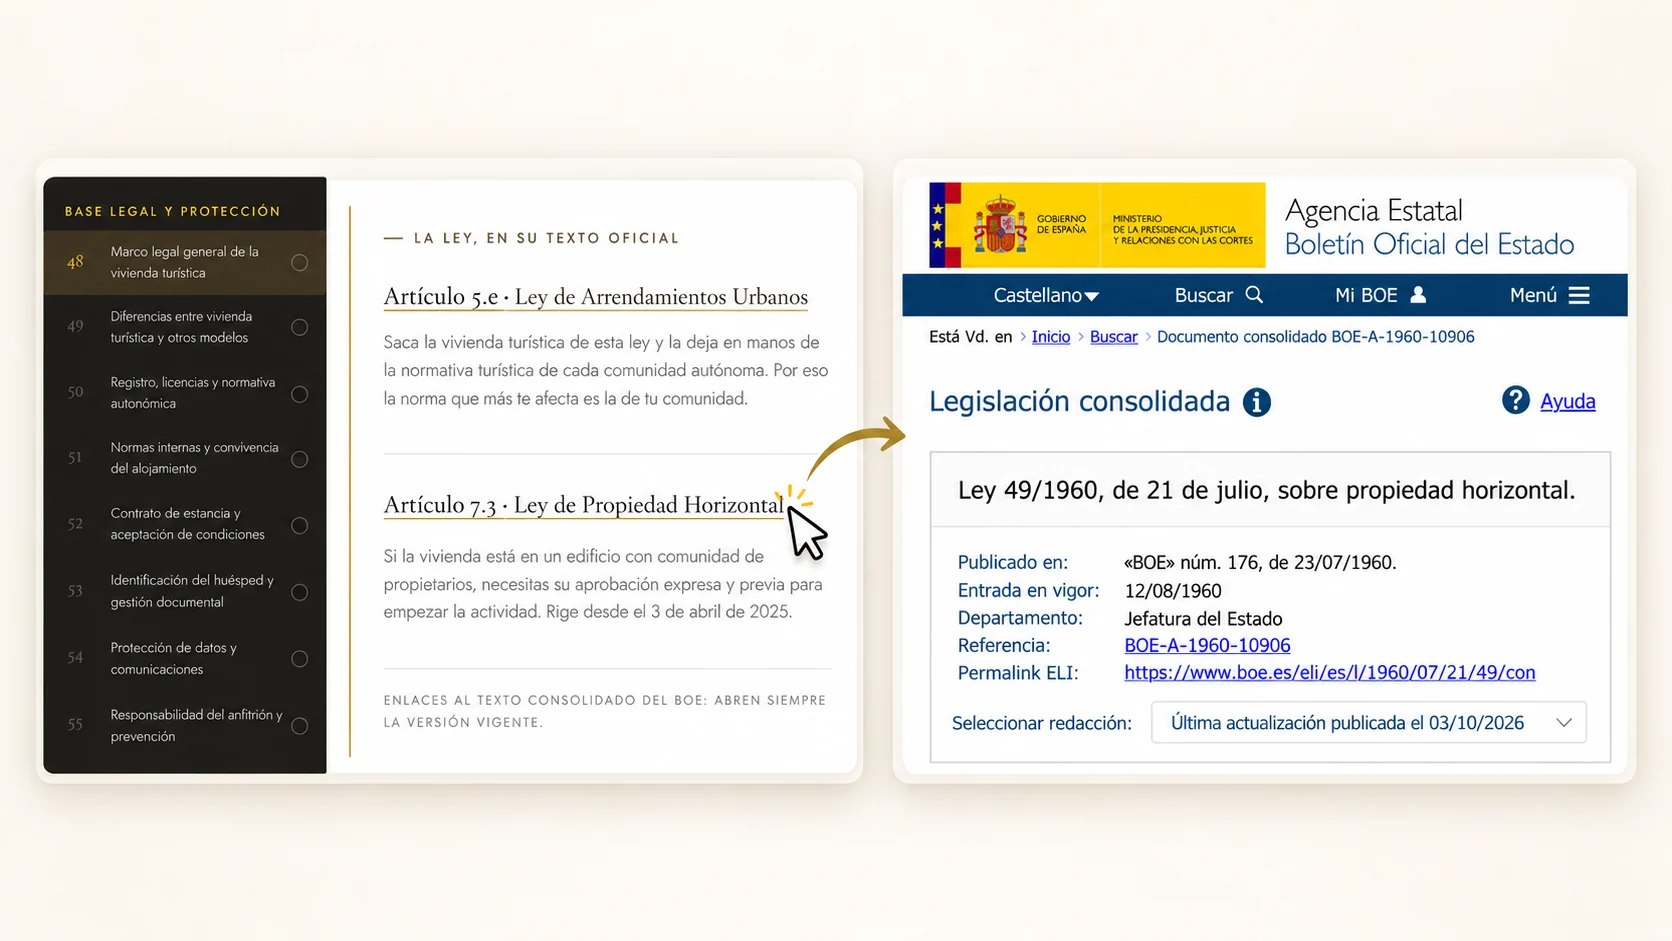
En el Método, cada ley enlaza a su texto oficial en el BOE.
Cómo se calcularía el IVA de tu alquiler
La ley obliga a enseñar al huésped el precio final, con impuestos. Así que el IVA iría dentro del precio que publicas: no se sumaría al final.
Base = precio con IVA ÷ 1,10 · IVA = precio con IVA − base
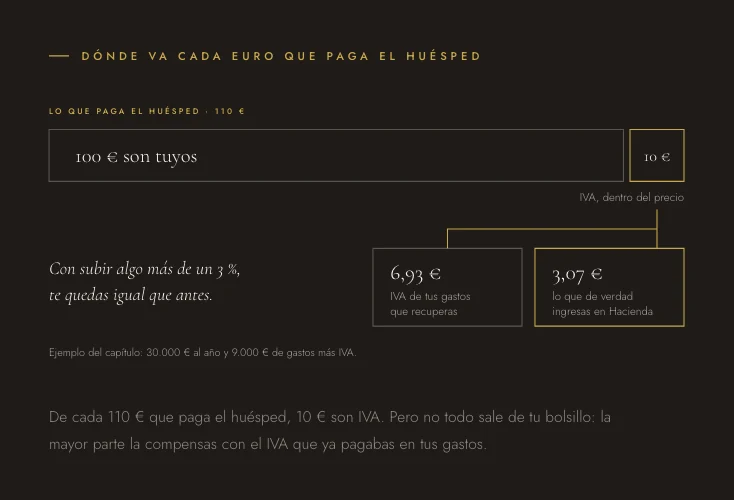
De una noche de 110 €, 100 € serían tuyos y 10 € serían IVA. Pero no todo ese IVA saldría de tu bolsillo: le restarías el que pagas en tus gastos. En una vivienda que factura 30.000 € al año con 9.000 € de gastos más IVA, de esos 10 € recuperarías 6,93 € y a Hacienda irían 3,07 €.
La lámina del capítulo 57 del Método. La calculadora de arriba la dibuja con tus números.
Por eso, en ese ejemplo, con subir algo más de un 3 % te quedarías exactamente igual que hoy. Cuanto más inviertes en tu alojamiento, menos tendrías que subir.
Los gastos que te podrías desgravar
Sería la cara buena del cambio. Lo que hoy es un coste sin vuelta atrás pasaría a ser recuperable cada trimestre, siempre que tengas factura a tu nombre y con tu NIF. Un ticket sin tus datos no serviría.
Se desgravaría
Limpieza y lavandería contratadas
Luz, agua, gas e internet
Ropa de cama, menaje y amenities
Mobiliario y electrodomésticos
Reformas y mantenimiento
Gestoría y software
No se desgravaría
IBI y tasa de basuras
Seguros
Cuota de la comunidad
Intereses de la hipoteca
La compra de una vivienda usada (paga ITP)
Ojo
Si usas tú la vivienda unas semanas, solo la parte del alquiler
Si mezclas estancias cortas y largas, se aplicaría la prorrata
Si tienes pensado cambiar colchones, renovar la decoración o hacer una reforma, y el decreto se convalida, hacerlo después de darte de alta te ahorraría directamente ese IVA.
Airbnb, Booking y la comisión que se abarataría
Lo que casi nadie explica: si no estás dado de alta, Airbnb te cobra un 21 % de IVA encima de su comisión. Un 15,5 % se convierte en casi un 18,8 % de lo que facturas.
Con el alta en el ROI y tu NIF-IVA en la plataforma, ese IVA desaparecería.
El ROI es el Registro de Operadores Intracomunitarios. Se pediría en el mismo modelo 036 y te daría tu NIF con el prefijo ES. Airbnb factura desde Irlanda y Booking desde los Países Bajos: en cuanto validan tu número, dejan de cobrarte ese IVA. Tú lo declararías y te lo deducirías en el mismo modelo, así que se anularía. En una vivienda que factura 30.000 € al año serían casi 1.000 € que dejarías de pagar.
Lo que tendrías que hacer en Hacienda
Si el decreto se convalida, estos serían los pasos:
Alta en la actividad, modelo 036Antes del 1 de diciembre
Epígrafe 861.1 si solo alquilas, 685 si das serviciosEn el mismo 036
Alta en el ROI, si vendes por plataformasEn el mismo 036
Factura de cada estancia, simplificada hasta 400 €En cada reserva
Modelo 303: IVA cobrado menos IVA recuperadoCada trimestre
Modelo 349, si tienes ROICon el 303
Tu primer 303, solo con diciembre, se presentaría hasta el 30 de enero de 2027; después, hasta el 20 de abril, julio y octubre. Si eres persona física, el IAE no te costaría nada: estás exento. Y darte de alta para el IVA no te convertiría por sí solo en autónomo: eso depende de que la actividad sea tu ocupación habitual y de si das servicios de hostelería. Si solo alquilas, normalmente no presentarías el resumen anual (modelo 390): bastaría con el apartado anual del 303 del cuarto trimestre.
Las reservas que ya tienes vendidas
El decreto no trae una regla especial, así que mandaría la general de la Ley del IVA (artículo 75): el IVA nace cuando se presta la estancia, pero si cobras por adelantado, nace al cobrar y por lo cobrado.
Estancia desde el 1 de diciembre, cobrada desde esa fecha10 %
Estancia desde el 1 de diciembre, cobrada entera antesExenta
Señal antes y resto despuésSeñal exenta, resto al 10 %
Con plataformas no está claro qué fecha cuenta como tu cobro. Si se convalida y quieres ir sobre seguro, aplica el 10 % a toda estancia desde el 1 de diciembre.
¿Tendré que cobrar IVA en mi piso turístico desde el 1 de diciembre de 2026?
Si el decreto se convalida, sí, en las estancias de 30 noches o menos. El Real Decreto-ley 29/2026 quitaría la exención y las sometería al 10 % de IVA desde el 1 de diciembre de 2026, seas particular o empresa y desde la primera reserva. A día de hoy está pendiente de convalidación en el Congreso.
¿El IVA de los pisos turísticos sería del 10 % o del 21 %?
Del 10 %. En junio se habló de un 21 %, pero lo que recoge el Real Decreto-ley 29/2026, pendiente de convalidación, es el tipo reducido del 10 %, el mismo de los hoteles.
¿Afectaría a los alquileres de más de 30 noches?
No. Las estancias de más de 30 noches, el alquiler de temporada, seguirían exentas. También las habitaciones que alquilas en tu vivienda habitual.
¿Tendría que hacerme autónomo para cobrar el IVA?
No necesariamente. Si el decreto se convalida, tendrías que darte de alta en Hacienda con el modelo 036 antes de la primera estancia con IVA, pero eso no te convertiría por sí solo en autónomo en la Seguridad Social: depende de que la actividad sea tu ocupación habitual y de si das servicios de hostelería. Si eres persona física, tampoco pagarías el IAE.
¿Airbnb o Booking cobrarían el IVA por mí?
No. La plataforma cobra al huésped el precio que tú publicas, pero el IVA de la estancia lo declararías tú cada trimestre en el modelo 303. Por eso el precio que publiques tendría que llevarlo dentro.
¿Cuánto tendría que subir el precio para no perder dinero?
Mucho menos que un 10 %, porque recuperarías el IVA de tus gastos y, con el ROI, la plataforma dejaría de cobrarte IVA en su comisión. En una vivienda que factura 30.000 € al año con 9.000 € de gastos más IVA bastaría con algo más de un 3 %. La calculadora te da tu cifra exacta.
¿Qué pasaría con las reservas que ya tengo para diciembre?
Mandaría el artículo 75 de la Ley del IVA: si la estancia es desde el 1 de diciembre y la cobras desde esa fecha, llevaría el 10 %. Lo cobrado antes, cuando la estancia estaba exenta, seguiría exento. Con plataformas no está claro qué fecha cuenta como cobro: lo más seguro sería aplicar el 10 % a toda estancia desde el 1 de diciembre.
¿Está ya aprobado el IVA de los pisos turísticos?
Todavía no. El Real Decreto-ley 29/2026 se publicó en el BOE el 7 de octubre de 2026, pero el Congreso tiene que convalidarlo. Si lo convalida, el 10 % se aplicaría a las estancias de 30 noches o menos desde el 1 de diciembre de 2026; si no, todo seguiría como hasta ahora. Esta calculadora es una simulación hasta ese día.
Cookies
Cuidamos cada detalle,también los que no se ven.
Usamos cookies propias y de terceros para medir y mejorar tu experiencia. Tú decides: puedes aceptarlas o rechazarlas, y si dices que no, no activaremos ningún rastreo. Te lo explicamos todo en nuestra Política de Cookies.