Si le décret est validé, à partir du 1er décembre, les séjours de 30 nuits ou moins dans une location touristique en Espagne seront soumis à 10 % de TVA. Simulez ce qu’elle vous coûterait et à combien fixer votre prix.
Vos chiffresRemplissez vos données et cliquez sur calculer.
Vos chargesAvec une facture à votre nom, vous en récupéreriez la TVA. Saisissez ce que vous savez et laissez le reste vide.
Vos dépenses par anTVA que vous récupéreriez : 0 €0 €
Simulation · en attente de validation. Décret-loi royal 29/2026, publié au BOE le 7 octobre. Le Parlement espagnol doit encore le valider : d’ici là, ceci est une simulation.
Votre résultat estimé
—
Votre prix, deux optionsChoisissez-en une : les trimestres et le récapitulatif en dépendent.
Votre formulaire 303, trimestre par trimestre
Votre année avec TVA, en résuméEstimation indicative, avant impôt sur le revenu.
Comment vos nuits se répartiraient sur la première année avec TVACalculé automatiquement
Nuit vendueNuit qui travaillerait pour le fisc
Simulation indicative, avant impôt sur le revenu, avec les mêmes nuits qu’aujourd’hui dans les deux options. « Aujourd’hui » signifie exonéré, en payant la TVA sur la commission de la plateforme, et la commission est calculée sur le prix TVA comprise. La TVA des dépenses est de 21 %, sauf l’eau (10 %), et le nombre de ménages vient de vos nuits divisées par les nuits par réservation. Elle ne serait récupérable qu’avec des factures à votre nom et si le logement est entièrement consacré à la location de 30 nuits ou moins. Les trimestres sont ceux d’une année complète avec TVA ; les nuits se répartissent selon la saison choisie, la TVA du ménage les suit et les autres dépenses sont réparties également chaque mois. Non valable pour les Canaries (IGIC), Ceuta et Melilla, ni si vous proposez déjà des services hôteliers. Vos chiffres restent sur cet appareil.
Après le calcul
—
Aujourd’hui, louer en Espagne un logement meublé sans services hôteliers est exonéré de TVA : vous ne la facturez pas, mais vous ne pouvez pas non plus récupérer celle que vous payez sur vos dépenses. Le décret-loi royal 29/2026 changerait cette règle : s’il est validé, à partir du 1er décembre 2026, tout séjour de 30 nuits ou moins avec un même voyageur serait soumis à 10 %, que vous le gériez en tant que particulier ou en société, et dès la première réservation. Le décret ne fixe aucun seuil de revenus en dessous duquel vous y échapperiez.
Le décret a été publié au BOE le 7 octobre et il est en attente de validation par le Parlement espagnol. S’il est validé, les 10 % s’appliqueraient à partir du 1er décembre ; sinon, tout resterait comme aujourd’hui.

La loi impose d’afficher au voyageur le prix final, taxes comprises. La TVA serait donc comprise dans le prix que vous publiez : elle ne s’ajouterait pas à la fin.
Base = prix TTC ÷ 1,10 · TVA = prix TTC − base
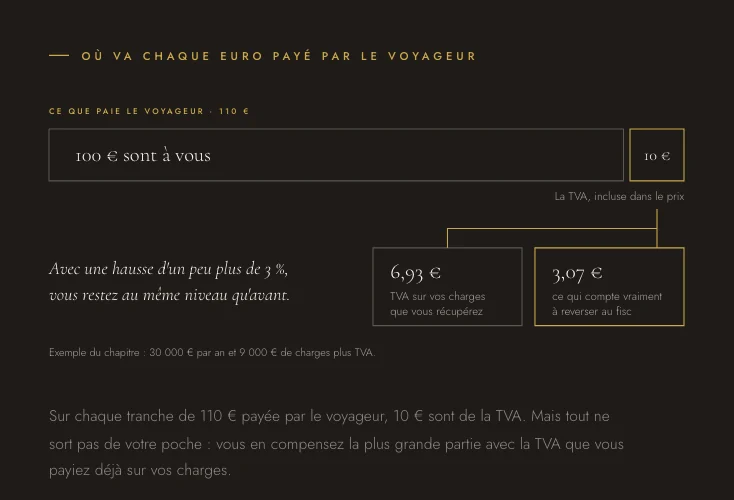
Sur une nuit à 110 €, 100 € seraient à vous et 10 € seraient de la TVA. Mais toute cette TVA ne sortirait pas de votre poche : vous en déduiriez celle que vous payez sur vos dépenses. Pour un logement qui facture 30 000 € par an avec 9 000 € de dépenses plus TVA, vous récupéreriez 6,93 € de ces 10 € et 3,07 € iraient au fisc.

C’est pourquoi, dans cet exemple, augmenter d’un peu plus de 3 % vous laisserait exactement au même niveau qu’aujourd’hui. Plus vous investissez dans votre logement, moins vous auriez besoin d’augmenter.
Ce serait le bon côté du changement. Ce qui est aujourd’hui une dépense sans retour deviendrait récupérable chaque trimestre, à condition d’avoir une facture à votre nom avec votre numéro fiscal (NIF). Un ticket sans vos coordonnées ne compterait pas.
Si vous avez prévu de changer les matelas, de renouveler la décoration ou de faire des travaux, et que le décret est validé, les faire après votre inscription vous ferait économiser directement cette TVA.
Ce que presque personne n’explique : si vous n’êtes pas immatriculé, Airbnb vous facture 21 % de TVA en plus de sa commission. Des frais de 15,5 % deviennent près de 18,8 % de votre chiffre d’affaires.
Avec l’inscription au ROI et votre numéro de TVA sur la plateforme, cette TVA disparaîtrait.
Le ROI est le registre espagnol des opérateurs intracommunautaires. Vous le demanderiez sur le même formulaire 036 et il vous donnerait votre numéro fiscal avec le préfixe ES. Airbnb facture depuis l’Irlande et Booking depuis les Pays-Bas : dès qu’ils valident votre numéro, ils cessent de vous facturer cette TVA. Vous la déclareriez et la déduiriez sur le même formulaire, elle s’annulerait donc. Pour un logement qui facture 30 000 € par an, ce seraient près de 1 000 € que vous ne paieriez plus.
Si le décret est validé, voici les démarches :
Votre premier 303, pour décembre seulement, se déposerait au plus tard le 30 janvier 2027 ; ensuite, au plus tard les 20 avril, juillet et octobre. Si vous êtes un particulier, la taxe d’activité (IAE) ne vous coûterait rien : vous en êtes exonéré. Et s’inscrire à la TVA ne ferait pas de vous, à lui seul, un travailleur indépendant (autónomo) : cela dépend de si l’activité est votre occupation habituelle et de si vous offrez des services hôteliers. Si vous louez seulement, vous ne déposeriez normalement pas le récapitulatif annuel (formulaire 390) : la partie annuelle du 303 du quatrième trimestre suffirait.
Le décret ne prévoit aucune règle particulière : c’est donc la règle générale de la loi espagnole sur la TVA (article 75) qui s’appliquerait. La TVA naît lorsque le séjour a lieu, mais si vous encaissez à l’avance, elle naît à l’encaissement et sur le montant encaissé.
Avec les plateformes, on ne sait pas clairement quelle date compte comme votre encaissement. S’il est validé et que vous voulez être tranquille, appliquez 10 % à tout séjour à partir du 1er décembre.
Si le décret est validé, oui, pour les séjours de 30 nuits ou moins. Le décret-loi royal 29/2026 supprimerait l’exonération et les soumettrait à 10 % de TVA à partir du 1er décembre 2026, que vous soyez particulier ou société, et dès la première réservation. À ce jour, il est en attente de validation par le Parlement espagnol.
De 10 %. En juin, on a parlé de 21 %, mais ce que prévoit le décret-loi royal 29/2026, en attente de validation, c’est le taux réduit de 10 %, le même que pour les hôtels.
Non. Les séjours de plus de 30 nuits, la location de moyenne durée, resteraient exonérés. Tout comme ce que vous louez dans le logement de votre résidence principale, par exemple une chambre.
Pas forcément. Si le décret est validé, vous devriez vous déclarer auprès du fisc espagnol avec le formulaire 036 avant votre premier séjour avec TVA, mais cela ne ferait pas de vous, à lui seul, un indépendant à la Sécurité sociale : cela dépend de si l’activité est votre occupation habituelle et de si vous offrez des services hôteliers. Si vous êtes un particulier, vous ne paieriez pas non plus la taxe d’activité (IAE).
Non. La plateforme facture au voyageur le prix que vous publiez, mais c’est vous qui déclareriez la TVA du séjour chaque trimestre avec le formulaire 303. C’est pourquoi le prix que vous publiez devrait déjà l’inclure.
Bien moins de 10 %, car vous récupéreriez la TVA de vos dépenses et, avec le ROI, la plateforme cesserait de vous facturer la TVA sur sa commission. Pour un logement qui facture 30 000 € par an avec 9 000 € de dépenses plus TVA, un peu plus de 3 % suffirait. Le calculateur vous donne votre chiffre exact.
C’est l’article 75 de la loi espagnole sur la TVA qui s’appliquerait : si le séjour a lieu à partir du 1er décembre et que vous l’encaissez à partir de cette date, il serait soumis à 10 %. Ce qui a été encaissé avant, quand le séjour était exonéré, resterait exonéré. Avec les plateformes, on ne sait pas clairement quelle date compte comme encaissement : le plus sûr serait d’appliquer 10 % à tout séjour à partir du 1er décembre.
Pas encore. Le décret-loi royal 29/2026 a été publié au Journal officiel espagnol (BOE) le 7 octobre 2026, mais le Parlement espagnol doit encore le valider. S’il le valide, les 10 % s’appliqueraient aux séjours de 30 nuits ou moins à partir du 1er décembre 2026 ; sinon, tout resterait comme aujourd’hui. Ce calculateur est une simulation jusqu’à ce jour-là.
La Méthode AlpinaSuite, de l’intérieur
60 chapitres et les outils pour les appliquer à votre logement. C’est l’application réelle, telle que vous la verrez en l’ouvrant ; la mise à jour de la TVA arrive incluse le jour où le décret est validé.