← Zurück zur Startseite
Neu Mein Projekt ist jetzt in der Methode: die Methode, angewendet auf Ihre eigenen Zahlen, in Ihrem Kauf enthalten.Mein Projekt, jetzt in der Methode → Ansehen, was es ist

MwSt.-Rechner für Ferienwohnungen.

Wird das Dekret bestätigt, unterliegen ab dem 1. Dezember Aufenthalte von 30 Nächten oder weniger in Ferienwohnungen in Spanien 10 % MwSt. Simulieren Sie, was sie Sie kosten würde und wo Sie Ihren Preis ansetzen.

Ihre ZahlenTragen Sie Ihre Daten ein und klicken Sie auf Berechnen.

€
Inklusive der Reinigungsgebühr, die Sie berechnen.
Nächte
Oder Auslastung wählen:
Wann verkaufen Sie Ihre Nächte?
Das Finanzamt kassiert quartalsweise: So sehen Sie, was in jedem Quartal anfällt.

Ihre KostenMit einer Rechnung auf Ihren Namen bekämen Sie die MwSt. zurück. Tragen Sie ein, was Sie wissen, und lassen Sie den Rest leer.

€
Wenn Sie selbst reinigen, leer lassen.
Nächte pro Buchung
Im Schnitt.
€
€
Kommt
€
Steuerberatung (Gestoría), Nachschub, Amenities, Instandhaltung. Ohne IBI, Gemeinschaftskosten und Versicherung, die keine MwSt. tragen.

Ihre Ausgaben pro JahrMwSt., die Sie zurückholen würden: 0 €0 €

Simulation · Bestätigung ausstehend. Königliches Gesetzesdekret 29/2026, am 7. Oktober im BOE veröffentlicht. Das spanische Parlament muss es noch bestätigen: Bis dahin ist dies eine Simulation.

Ihr geschätztes Ergebnis

—

Ihr Preis, zwei WegeWählen Sie einen: Quartale und Übersicht werden damit berechnet.

Ihr Formular 303, Quartal für Quartal

Ihr Jahr mit MwSt., zusammengefasstRichtwert, vor Einkommensteuer.

  • Sie würden Ihren Gästen berechnen—
  • Ihre Einnahmen ohne MwSt.Vor Provision und Ausgaben—
  • Abziehbare MwSt. Ihrer Ausgaben—
  • Rücklage fürs Finanzamt—

So würden sich Ihre Nächte im ersten Jahr mit MwSt. verteilenAutomatisch berechnet

—

Verkaufte NachtNacht, die fürs Finanzamt arbeiten würde

So wird gerechnet

Richtwert vor Einkommensteuer, in beiden Wegen mit denselben Nächten wie heute. „Heute“ heißt steuerfrei, mit MwSt. auf die Provision der Plattform; die Provision wird auf den Preis inklusive MwSt. berechnet. Die MwSt. der Ausgaben beträgt 21 %, außer Wasser (10 %), und die Zahl der Reinigungen ergibt sich aus Ihren Nächten geteilt durch die Nächte pro Buchung. Zurückholen ließe sie sich nur mit Rechnungen auf Ihren Namen und wenn die Wohnung ganz der Vermietung von 30 Nächten oder weniger dient. Die Quartale sind die eines vollen Jahres mit MwSt.; die Nächte verteilen sich nach der gewählten Saison, die MwSt. der Reinigung folgt ihnen, und die übrigen Ausgaben verteilen sich gleichmäßig auf die Monate. Gilt nicht für die Kanaren (IGIC), Ceuta und Melilla und nicht, wenn Sie bereits Hoteldienstleistungen anbieten. Ihre Zahlen bleiben auf diesem Gerät.
AlpinaSuite-MwSt.-Rechner für die 10 % auf Ferienwohnungen in Spanien

Nach der Berechnung

Damit die MwSt. in Ihrem Jahr nicht auffällt.

—

Mit Ihren Zahlen, pro JahrBringt Ihnen
Ihren Preis um 5 % erhöhen, ohne Buchungen zu verlierenKapitel 30 und 44—
Eine Nacht mehr im Monat verkaufenKapitel 29 und 46—
1 von 5 Buchungen auf direkt umstellenKapitel 9 und 21—

Die MwSt. bei Ferienwohnungen, klar erklärt.Das Wesentliche des Königlichen Gesetzesdekrets 29/2026, dessen Bestätigung noch aussteht. Öffnen Sie, was Sie brauchen.

Der Leitfaden

Was sich ändern würde und wen es beträfe

Heute ist die Vermietung einer möblierten Wohnung ohne hotelähnliche Leistungen in Spanien von der MwSt. befreit: Sie berechnen sie nicht, können aber auch die MwSt. auf Ihre Ausgaben nicht zurückholen. Das Königliche Gesetzesdekret 29/2026 würde diese Regel ändern: Wird es bestätigt, würde ab dem 1. Dezember 2026 jeder Aufenthalt von 30 Nächten oder weniger beim selben Gast mit 10 % besteuert, ob Sie als Privatperson oder als Unternehmen vermieten, und ab der ersten Buchung. Das Dekret sieht keine Umsatzgrenze vor, unter der Sie davon befreit wären.

Würde mit 10 % besteuert

  • Ferienwohnungen und Wohnungen zur touristischen Nutzung
  • Landhäuser, die ganz vermietet werden
  • Aufenthalte von 30 Nächten oder weniger
  • Die Reinigungsgebühr und Extras

Bliebe befreit

  • Aufenthalte von mehr als 30 Nächten
  • Die mittelfristige Vermietung
  • Die Wohnung, in der Sie leben, oder Zimmer darin

Nichts würde sich ändern

  • Wenn Sie schon hotelähnliche Leistungen anbieten: Sie zahlen bereits 10 %

Das Dekret wurde am 7. Oktober im BOE veröffentlicht, die Bestätigung durch das spanische Parlament steht noch aus. Wird es bestätigt, gälten die 10 % ab dem 1. Dezember; wenn nicht, bliebe alles wie bisher.

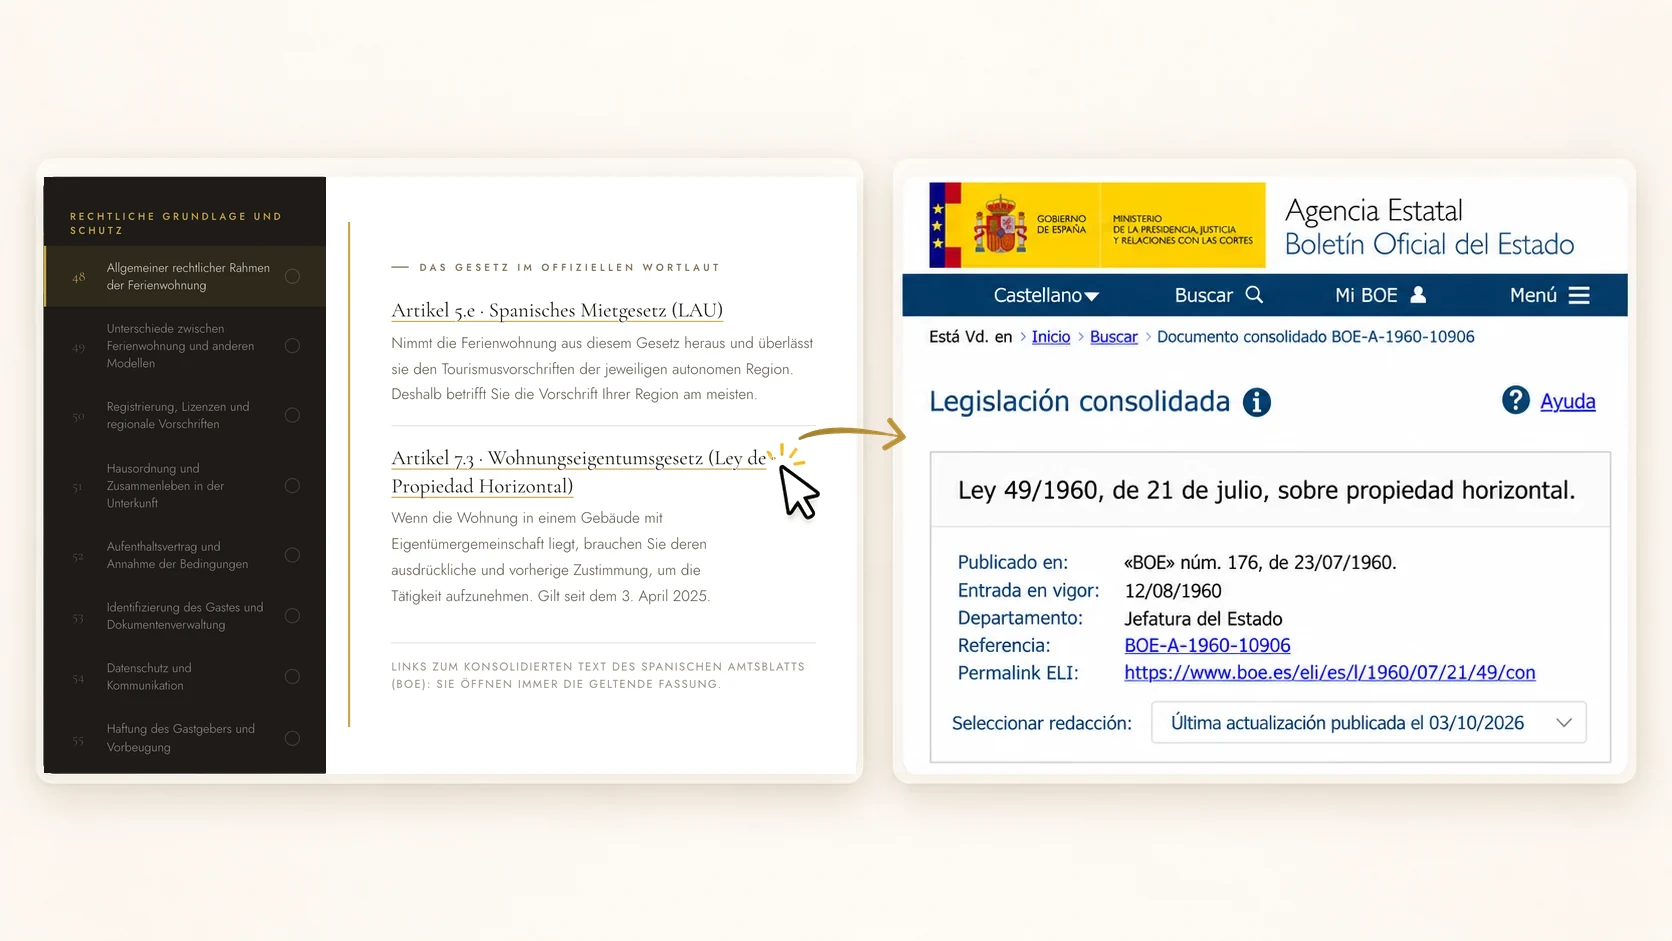
Die Methode verlinkt jedes Gesetz mit seinem amtlichen Text im spanischen Amtsblatt
In der Methode führt jedes Gesetz zu seinem amtlichen Text im BOE.

Wie die MwSt. Ihrer Vermietung berechnet würde

Das Gesetz verlangt, dem Gast den Endpreis inklusive Steuern zu zeigen. Die MwSt. würde also im Preis stecken, den Sie veröffentlichen: Sie würde nicht am Ende aufgeschlagen.

Netto = Preis mit MwSt. ÷ 1,10  ·  MwSt. = Preis mit MwSt. − Netto

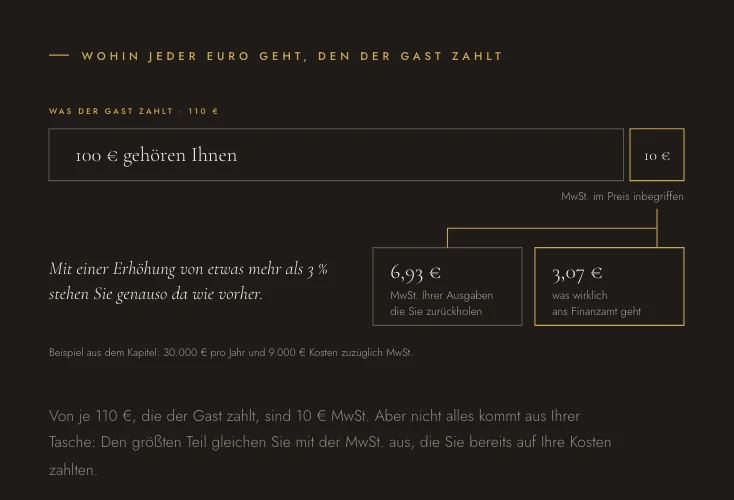
Von einer Nacht zu 110 € gehörten 100 € Ihnen und 10 € wären MwSt. Doch nicht diese ganze MwSt. würden Sie aus eigener Tasche zahlen: Sie würden die MwSt. abziehen, die Sie auf Ihre Ausgaben zahlen. Bei einer Unterkunft mit 30.000 € Umsatz im Jahr und 9.000 € Ausgaben plus MwSt. würden Sie von diesen 10 € 6,93 € zurückholen, und 3,07 € gingen ans Finanzamt.

Illustration der Methode: Von 110 Euro gehören 100 Ihnen und 10 sind MwSt.; 6,93 Euro holen Sie zurück, 3,07 gehen ans Finanzamt
Die Illustration aus Kapitel 57 der Methode, mit genau diesem Beispiel.

Deshalb würde es in diesem Beispiel reichen, den Preis um etwas mehr als 3 % zu erhöhen, um genau gleich dazustehen wie heute. Je mehr Sie in Ihre Unterkunft investieren, desto weniger müssten Sie erhöhen.

Die Ausgaben, die Sie absetzen könnten

Das wäre die gute Seite der Änderung. Was heute ein Kostenpunkt ohne Rückweg ist, würde jedes Quartal erstattungsfähig, sofern Sie eine Rechnung auf Ihren Namen mit Ihrer Steuernummer (NIF) haben. Ein Kassenbon ohne Ihre Daten würde nicht zählen.

Wäre absetzbar

  • Beauftragte Reinigung und Wäscherei
  • Strom, Wasser, Gas und Internet
  • Bettwäsche, Geschirr und Pflegeartikel
  • Möbel und Haushaltsgeräte
  • Renovierung und Instandhaltung
  • Steuerberatung und Software

Wäre nicht absetzbar

  • Grundsteuer (IBI) und Müllgebühr
  • Versicherungen
  • Hausgeld
  • Hypothekenzinsen
  • Der Kauf einer gebrauchten Wohnung (dafür fällt Grunderwerbsteuer ITP an)

Achtung

  • Wenn Sie die Wohnung einige Wochen selbst nutzen, nur der Vermietungsanteil
  • Wenn Sie kurze und lange Aufenthalte mischen, gälte die anteilige Aufteilung (Prorata)

Wenn Sie vorhaben, Matratzen zu wechseln, die Einrichtung zu erneuern oder zu renovieren, und das Dekret bestätigt wird, würden Sie diese MwSt. direkt sparen, wenn Sie es nach Ihrer Anmeldung tun.

Airbnb, Booking und die Provision, die günstiger würde

Was kaum jemand erklärt: Wenn Sie nicht angemeldet sind, berechnet Ihnen Airbnb 21 % MwSt. zusätzlich zu seiner Provision. Aus 15,5 % werden fast 18,8 % Ihres Umsatzes.

Mit der Anmeldung im ROI und Ihrer USt-IdNr. auf der Plattform würde diese MwSt. verschwinden.

Der ROI ist das spanische Register der innergemeinschaftlichen Unternehmer. Sie würden ihn im selben Formular 036 beantragen und Ihre Steuernummer mit dem Präfix ES erhalten. Airbnb rechnet aus Irland ab und Booking aus den Niederlanden: Sobald sie Ihre Nummer bestätigen, berechnen sie Ihnen diese MwSt. nicht mehr. Sie würden sie im selben Formular erklären und abziehen, sie würde sich also aufheben. Bei einer Unterkunft mit 30.000 € Umsatz im Jahr wären das fast 1.000 €, die Sie nicht mehr zahlen würden.

Was Sie beim Finanzamt tun müssten

Wird das Dekret bestätigt, wären das die Schritte:

Anmeldung der Tätigkeit, Formular 036Vor dem 1. Dezember
Rubrik 861.1, wenn Sie nur vermieten, 685 mit LeistungenIm selben 036
Anmeldung im ROI, wenn Sie über Plattformen verkaufenIm selben 036
Rechnung für jeden Aufenthalt, vereinfacht bis 400 €Bei jeder Buchung
Formular 303: berechnete MwSt. minus zurückgeholte MwSt.Jedes Quartal
Formular 349, wenn Sie im ROI sindMit dem 303

Ihr erstes 303, nur für Dezember, wäre bis zum 30. Januar 2027 einzureichen; danach bis zum 20. April, Juli und Oktober. Als Privatperson würde Sie die Gewerbesteuer (IAE) nichts kosten: Sie sind befreit. Und die Anmeldung zur MwSt. würde Sie für sich allein nicht zum Selbstständigen (autónomo) machen: Das hängt davon ab, ob die Tätigkeit Ihre gewöhnliche Beschäftigung ist und ob Sie hotelähnliche Leistungen anbieten. Wenn Sie nur vermieten, würden Sie die Jahreszusammenfassung (Formular 390) normalerweise nicht einreichen: Der Jahresteil des 303 im vierten Quartal würde genügen.

Die Buchungen, die Sie schon verkauft haben

Das Dekret bringt keine Sonderregel, also gälte die allgemeine Regel des spanischen MwSt.-Gesetzes (Artikel 75): Die MwSt. entsteht, wenn der Aufenthalt stattfindet; kassieren Sie aber im Voraus, entsteht sie bei Zahlung und für den gezahlten Betrag.

Aufenthalt ab 1. Dezember, ab diesem Datum bezahlt10 %
Aufenthalt ab 1. Dezember, vorher vollständig bezahltBefreit
Anzahlung vorher, Rest danachAnzahlung befreit, Rest mit 10 %

Bei Plattformen ist nicht klar, welches Datum als Ihre Zahlung zählt. Wird es bestätigt und wollen Sie auf Nummer sicher gehen, wenden Sie 10 % auf jeden Aufenthalt ab dem 1. Dezember an.

Häufige Fragen

Werde ich ab dem 1. Dezember 2026 für meine Ferienwohnung in Spanien MwSt. berechnen müssen?

Wenn das Dekret bestätigt wird, ja, für Aufenthalte von 30 Nächten oder weniger. Das Königliche Gesetzesdekret 29/2026 würde die Befreiung aufheben und sie ab dem 1. Dezember 2026 mit 10 % MwSt. besteuern, ob Sie Privatperson oder Unternehmen sind, und ab der ersten Buchung. Derzeit steht die Bestätigung durch das spanische Parlament noch aus.

Würde die MwSt. für Ferienwohnungen in Spanien 10 % oder 21 % betragen?

10 %. Im Juni war von 21 % die Rede, das Königliche Gesetzesdekret 29/2026, dessen Bestätigung noch aussteht, sieht aber den ermäßigten Satz von 10 % vor, denselben wie für Hotels.

Würde es Vermietungen von mehr als 30 Nächten betreffen?

Nein. Aufenthalte von mehr als 30 Nächten, also die mittelfristige Vermietung, blieben befreit. Ebenso alles, was Sie in der Wohnung vermieten, in der Sie Ihren Hauptwohnsitz haben, etwa ein Zimmer.

Müsste ich Selbstständiger (autónomo) werden, um MwSt. zu berechnen?

Nicht unbedingt. Wird das Dekret bestätigt, müssten Sie sich vor Ihrem ersten Aufenthalt mit MwSt. beim spanischen Finanzamt mit dem Formular 036 anmelden, aber das würde Sie für sich allein nicht zum Selbstständigen in der Sozialversicherung machen: Das hängt davon ab, ob die Tätigkeit Ihre gewöhnliche Beschäftigung ist und ob Sie hotelähnliche Leistungen anbieten. Als Privatperson würden Sie auch keine Gewerbesteuer (IAE) zahlen.

Würden Airbnb oder Booking die MwSt. für mich berechnen?

Nein. Die Plattform berechnet dem Gast den Preis, den Sie veröffentlichen, aber die MwSt. des Aufenthalts würden Sie selbst jedes Quartal mit dem Formular 303 erklären. Deshalb müsste der veröffentlichte Preis sie bereits enthalten.

Um wie viel müsste ich meinen Preis erhöhen, um kein Geld zu verlieren?

Um viel weniger als 10 %, denn Sie würden die MwSt. Ihrer Ausgaben zurückholen, und mit dem ROI würde Ihnen die Plattform keine MwSt. mehr auf ihre Provision berechnen. Bei einer Unterkunft mit 30.000 € Umsatz im Jahr und 9.000 € Ausgaben plus MwSt. würde etwas mehr als 3 % reichen. Der Rechner gibt Ihnen Ihre genaue Zahl.

Was würde mit den Buchungen passieren, die ich schon für Dezember habe?

Es würde Artikel 75 des spanischen MwSt.-Gesetzes gelten: Findet der Aufenthalt ab dem 1. Dezember statt und kassieren Sie ab diesem Datum, fielen 10 % an. Was vorher kassiert wurde, als der Aufenthalt befreit war, bliebe befreit. Bei Plattformen ist nicht klar, welches Datum als Zahlung zählt: Am sichersten wäre es, 10 % auf jeden Aufenthalt ab dem 1. Dezember anzuwenden.

Ist die MwSt. für Ferienwohnungen in Spanien schon beschlossen?

Noch nicht. Das Königliche Gesetzesdekret 29/2026 wurde am 7. Oktober 2026 im spanischen Amtsblatt (BOE) veröffentlicht, das spanische Parlament muss es aber noch bestätigen. Bestätigt es das Dekret, gälten die 10 % ab dem 1. Dezember 2026 für Aufenthalte von 30 Nächten oder weniger; wenn nicht, bliebe alles wie bisher. Bis dahin ist dieser Rechner eine Simulation.

Die AlpinaSuite-Methode von innen

Damit arbeiten Sie.

60 Kapitel und die Werkzeuge, um sie auf Ihre Unterkunft anzuwenden. Das ist die echte App, so wie Sie sie beim Öffnen sehen; das MwSt.-Update kommt inklusive an dem Tag, an dem das Dekret bestätigt wird.

60 Kapitel und alle Werkzeuge, mit dem MwSt.-Update inklusive an dem Tag, an dem das Dekret bestätigt wird. Wird es nicht bestätigt, müssen Sie nichts ändern. Eine einmalige Zahlung, sofortiger Zugang. Mit dem Kauf akzeptieren Sie die Vertragsbedingungen.
59 € inkl. MwSt. · Sofortiger Zugang
Das Paket holen